Wer zahlt, wenn Randalierer dein Schaufenster einschlagen?
Das hängt vom Hergang und von den Bausteinen in deinem Vertrag ab. Die Glas-Versicherung, die Inhalts-Versicherung und die Extended Coverage (EC) können beteiligt sein. Was gilt, steht in deinem Vertrag und wird im Einzelfall geprüft.
- Glas-Versicherung: entschädigt den Bruch fertig eingesetzter Glasscheiben (AgGlB 2023, A 1, A 4.1.1).
- Inhalts-Versicherung: deckt Waren, Einrichtung und Technik gegen die vereinbarten Gefahren.
- Extended Coverage (EC): Erweiterung um Innere Unruhen, Böswillige Beschädigung und weitere Gefahren, „sofern beantragt“ (ABGI 2023, A 4.1).
Was sind Innere Unruhen, und warum stehen sie im Ausschluss?
In der Inhalts-Versicherung der Mecklenburgischen sind Schäden durch Innere Unruhen ausgeschlossen, ohne Berücksichtigung mitwirkender Ursachen (ABGI 2023, A 2.2). Über die Extended Coverage (EC) sind sie versicherbar, sofern beantragt (A 4.1, A 4.2). Was in deinem Vertrag vereinbart ist, steht im Versicherungsschein.
Innere Unruhen liegen nach den Bedingungen vor, wenn nicht unerhebliche Teile der Bevölkerung die öffentliche Ruhe und Ordnung stören und Gewalt gegen Personen oder Sachen verüben. Die Extended Coverage (EC) versichert dann Zerstörung durch Gewalthandlungen und das Abhandenkommen im unmittelbaren Zusammenhang (A 4.2.1, A 4.2.2).
Eine zweite EC-Gefahr heißt Böswillige Beschädigung: vorsätzliche Zerstörung durch betriebsfremde Personen. Nicht versichert sind dort Abhandenkommen und Schäden im Zusammenhang mit Einbruchdiebstahl (A 4.3).
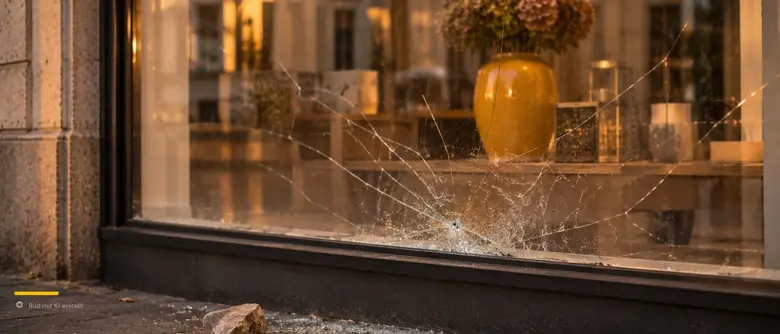
Zahlt die Glas-Versicherung oder die Inhalts-Versicherung?
Das hängt vom Hergang und von deinen Verträgen ab. Die Glas-Versicherung der Mecklenburgischen schließt Schäden durch Innere Unruhen aus, ohne Berücksichtigung mitwirkender Ursachen (AgGlB 2023, A 3.2). Bruch durch Extended Coverage (EC) ist dort nicht versichert, soweit anderweitiger Versicherungsschutz besteht (A 2.2). Ob dein Fall unter Glas, Inhalt oder EC fällt, steht in deinem Vertrag.
Die beiden Bedingungswerke verweisen aufeinander. Für Werbeanlagen gilt eine Ausnahme: EC-Schäden sind dort, soweit nichts anderes vereinbart ist, mitversichert (A 4.2.3).
Ausgestellte Waren und Dekoration hinter der Scheibe gehören in der Regel zur Inhalts-Versicherung. In der Glas-Versicherung sind sie nur bei ausdrücklicher Vereinbarung und gleichzeitigem ersatzpflichtigem Scheibenbruch versichert (A 4.3).
Was ist mit Plünderung und Betriebsunterbrechung?
Abhandenkommen in unmittelbarem Zusammenhang mit Inneren Unruhen ist über die Extended Coverage versicherbar (ABGI 2023, A 4.2.2). Der Ertragsausfall folgt den in der Inhalts-Versicherung vereinbarten Gefahren und läuft bis zu 12 Monate. Was in deinem Vertrag vereinbart ist, steht im Versicherungsschein.
Greift jemand durch das zerstörte Fenster in die Auslage, zählt der Hergang: Abhandenkommen bei Inneren Unruhen oder Einbruchdiebstahl. Für Schäden am Schaufensterinhalt ohne Betreten des Gebäudes nennt die Leistungstabelle der Mecklenburgischen eigene Grenzen: 5.000 EUR in der Grunddeckung, 25.000 EUR in der Komfortdeckung.
Bleibt der Laden geschlossen, zählt der Ertragsausfall. Er ist nur gedeckt, soweit die Gefahr in deiner Inhalts-Versicherung vereinbart ist.
Reicht Sicherheitsglas im Schaufenster?
Sicherheitsglas erschwert den Durchbruch und ergänzt die Versicherung. Angriffhemmende Verglasung wird in Widerstandsklassen geprüft: P1A bis P5A gegen Wurfgeschosse, P6B bis P8B gegen Hammer- und Axtschläge (BauNetz Wissen). Welche Klasse dein Schaufenster hat, sagt dir dein Glaser.
Ein Video aus Paris ging viral: Vermummte treten und werfen Steine gegen eine Scheibe, das Glas bricht nicht (Berliner Zeitung, 30.10.2026, teils hinter Bezahlschranke). Der Hersteller des Glases ist laut Berichten nicht bestätigt. Ob ein Rissbild in deinem Vertrag als Bruch gilt, steht in den Bedingungen.
- Steht die Glas-Versicherung im Versicherungsschein, und für welche Scheiben?
- Welches Glas (Sicherheitsklasse) ist bei dir verbaut? Das sagt dir dein Glaser.
- Ist die Extended Coverage (EC) vereinbart, mit Innerer Unruhe und Böswilliger Beschädigung?
- Sind Waren und Dekoration hinter der Scheibe ausdrücklich mitversichert?
- Welche Gefahren gelten für den Ertragsausfall, und wie lange?
- Notnummern am Ladentisch: Polizei, Versicherung, Glaser. Die Glas-Bedingungen nennen auch die Kosten einer Notverschalung als versichert (AgGlB 2023, A 5.1.1).
- Nach dem Schaden: Fotos machen, Anzeige erstatten, Schaden melden. Die Pflichten stehen in deinen Bedingungen.
Sind Schaufenster und Inhalt bei Randale abgesichert?
30 Minuten für klare Antworten. Persönlich. Wir gehen gemeinsam durch, welche Bausteine dein Vertrag nennt: Glas, Inhalt, Extended Coverage und Ertragsausfall.
30 Minuten Check buchenOder direkt per E-Mail: info.duennebier@mecklenburgische.com
Checke vor der nächsten Demo deine Police oder lasse sie prüfen!
Glas, Inhalt und Extended Coverage greifen bei Randale ineinander, und der Hergang entscheidet. Der Schaufenster-Check zeigt dir die Punkte, und in 30 Minuten gehen wir sie gemeinsam durch.
Hinweis zur Erstellung: Dieser Beitrag wurde unter Einsatz von KI-Werkzeugen erstellt und vor der Veröffentlichung redaktionell geprüft. Titelbild, Inhaltsbilder und Tonspur wurden mit KI erzeugt. Inhaltliche Verantwortung: Frank Dünnebier.
Rechtlicher Hinweis: Dieser Artikel dient der allgemeinen Information und ersetzt keine Rechts-, Steuer- oder Versicherungsberatung. Kein Rechtsbeistand. Die Szene vor deinem Laden ist ein Gedankenspiel und kein Fall aus der Praxis des Autors. Die Angaben zu den Ausschreitungen am 31.10.2026 beruhen auf der Meldung von Euronews Deutschland (Stand 05.11.2026), die Angaben zum Video aus Paris auf der Berliner Zeitung vom 30.10.2026 (Herkunft laut Berichten nicht bestätigt), die Angaben zu Widerstandsklassen auf BauNetz Wissen. Die Aussagen zu Glas, Inhalt, Extended Coverage und Ertragsausfall beziehen sich auf die Vertragsinformationen der Mecklenburgischen zur gewerblichen Inhalts-Versicherung (Version 83-BS1-0126) mit ABGI 2023 und AgGlB 2023 sowie die Kundeninformation zum Ertragsausfall (VF1120.0293d.10.23); ältere Verträge können eine ältere Fassung haben. Ob die genannten Regeln in deinem Einzelfall gelten, hängt von deinem Vertrag und vom Hergang ab. Maßgeblich sind deine Vertragsunterlagen. Rechtsfragen klärst du mit einem Rechtsanwalt. Verwechslungen und Irrtümer vorbehalten.
