🏠
Private Hausratversicherung
Schützt die Wohnung — nicht die Werkstatt.
Gewerblich genutzte Räume, Werkzeug und Maschinen sind darüber grundsätzlich nicht abgesichert.
Werkzeug, Maschinen, Material — das Vermögen eines Handwerksbetriebs liegt selten auf der Bank. Es steht in der Werkstatt.
Was dich hier erwartet ↓
Zwei Sätze hört Frank Dünnebier im Beratungsgespräch besonders häufig — und beide stimmen so nicht mehr.
Allgemeine Einordnung. Was dein Vertrag konkret abdeckt, ergibt sich aus deinen Vertragsunterlagen.
Je mehr Inventar an je mehr Orten, desto wichtiger die regelmäßige Prüfung der Versicherungssumme.
All das zusammen ergibt den heutigen Neuwert deines Betriebsvermögens — und genau diesen Wert muss deine Versicherungssumme abbilden.
Trage deine aktuelle Versicherungssumme und den geschätzten Neuwert deines gesamten Inventars ein. Der Rechner zeigt, wie ein Schaden im Verhältnis dazu ausgezahlt würde.
Berechnung nach § 75 VVG (Unterversicherung): „Ist die Versicherungssumme erheblich niedriger als der Versicherungswert zur Zeit des Eintrittes des Versicherungsfalles, ist der Versicherer nur verpflichtet, die Leistung nach dem Verhältnis der Versicherungssumme zu diesem Wert zu erbringen.“ Quelle: § 75 VVG, gesetze-im-internet.de. Die Formel gilt unabhängig vom Versicherer; ob im Einzelfall eine erhebliche Unterversicherung vorliegt und wie sie sich auswirkt, richtet sich zusätzlich nach den Bedingungen deines Vertrags — manche Verträge enthalten z. B. einen Unterversicherungsverzicht bis zu einer vereinbarten Grenze.
Eine drei Jahre alte Maschine ist selten so viel wert wie eine neue — die Neuwertklausel schließt genau diese Lücke.
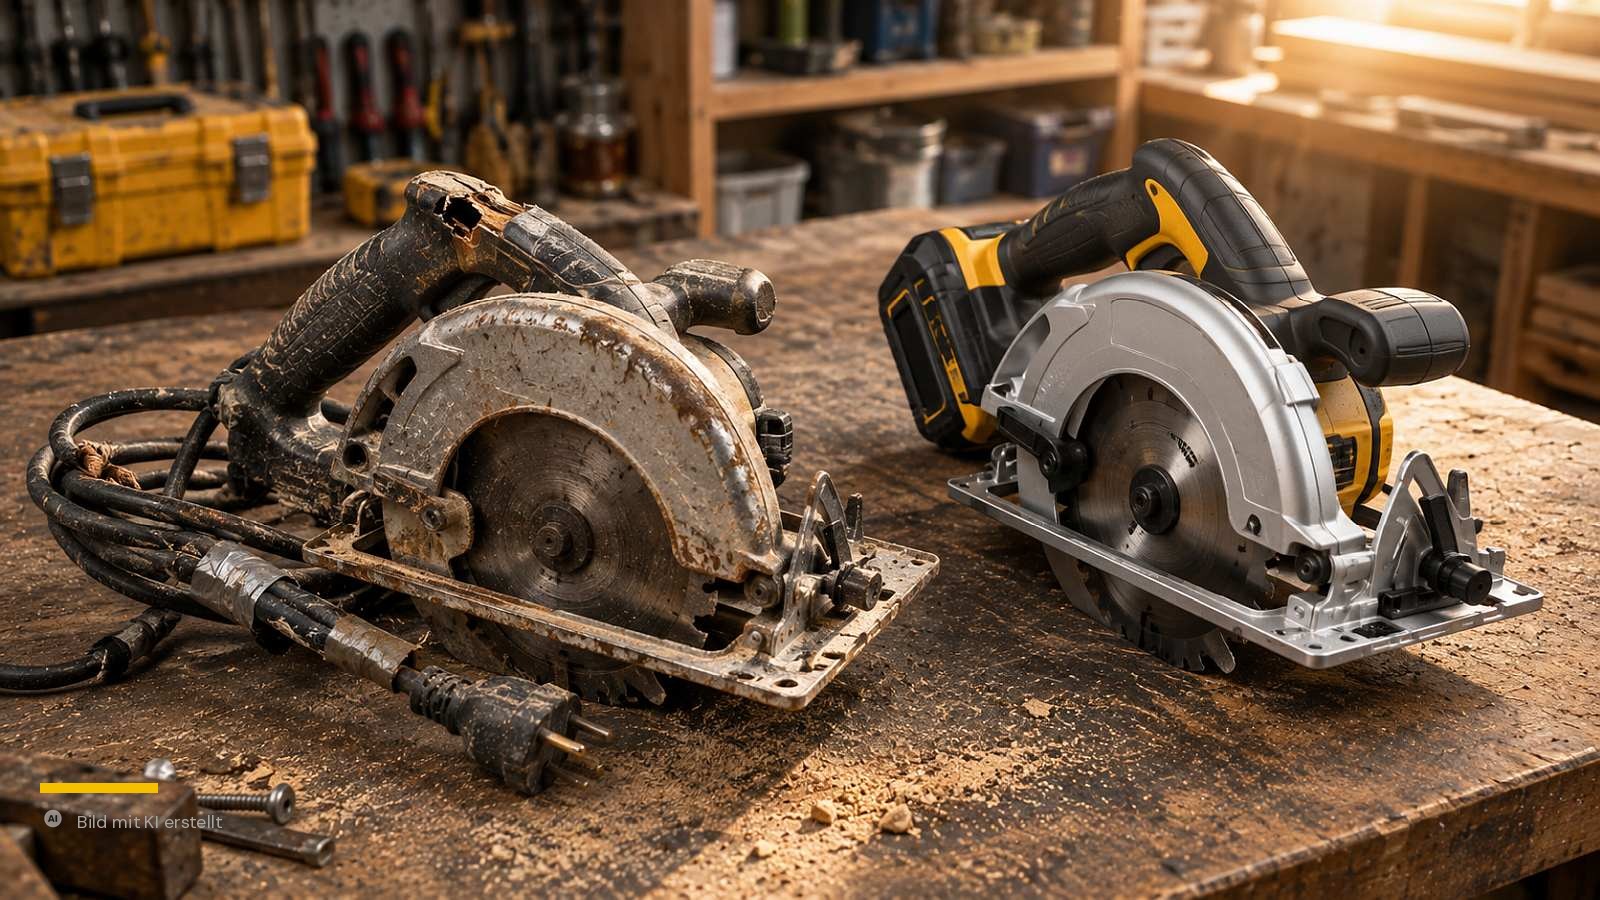
Ob und in welchem Umfang eine Neuwertentschädigung vereinbart ist, ergibt sich aus dem jeweiligen Vertrag.
Orientierungswerte aus der Beratungspraxis. Die tatsächlichen Beträge hängen von Inventar, Betriebsgröße und Vertrag ab.
Drei Versicherungen. Drei Auslöser.
Welche Versicherung im Schadenfall greift, hängt davon ab, was beschädigt wurde und was im jeweiligen Vertrag vereinbart ist.
Ob und in welchem Umfang ein Ertragsausfall mitversichert ist, ergibt sich aus dem jeweiligen Vertrag.
Aktuelle Versicherungssumme · Inventarwert · Vertragslücken.
Termin vereinbaren — 30 Min. Erst selbst nachrechnenVersicherungssumme, Neuwertklausel und die Abgrenzung zu Gebäude und Elektronik: gemeinsam schauen wir, was deine Police heute leistet und wo eine Lücke bleibt.
Termin vereinbaren — 30 Min.Oder direkt: WhatsApp · 0172 3572657
Hinweis zur Erstellung: Diese Seite wurde unter Einsatz von KI-Werkzeugen erstellt und vor der Veröffentlichung redaktionell geprüft. Inhaltliche Verantwortung: Frank Dünnebier.
Rechtlicher Hinweis: Diese Seite dient der allgemeinen Information und ersetzt keine Rechts- oder Versicherungsberatung. Der Rechner veranschaulicht die gesetzliche Regelung zur Unterversicherung (§ 75 VVG) beispielhaft; er liefert keine verbindliche Berechnung für einen konkreten Schadenfall. Welche Leistungen deine Police tatsächlich enthält, ergibt sich allein aus deinen Vertragsunterlagen. Für deinen konkreten Fall empfehle ich zusätzlich eine individuelle Beratung zu deiner bestehenden Police.