
Auf einen Blick
- Schäden zeigen sich oft erst Monate nach der Arbeit
- Ohne BHV: Einzelunternehmer haften mit dem Privatvermögen
- Typische Lücke: Bearbeitungsschäden sind nach den AHB ausgeschlossen
- Der Beitrag hängt von Gewerk, Mitarbeiterzahl, Umsatz und Deckungssumme ab
Frage: Was zahlt wer?
Wenn du als Handwerker in Dresden ohne Betriebshaftpflicht arbeitest – zahlst du verursachte Schäden aus eigener Tasche.
Warum Handwerker besonders gefährdet sind
Sanitärbetriebe, Elektriker, Dachdecker – ihr arbeitet täglich unter komplexen Bedingungen, die Fehler und Begleitschäden wahrscheinlich machen. Zeitdruck. Enge Verhältnisse. Subunternehmer auf der Baustelle. Alte Substanz, neue Technik.
Typische Schadenursachen im Handwerk: Bearbeitungsschäden, Folgeschäden durch fehlerhafte Montage, Brandschäden durch Heißarbeiten, Wasserschäden, Personenschäden.
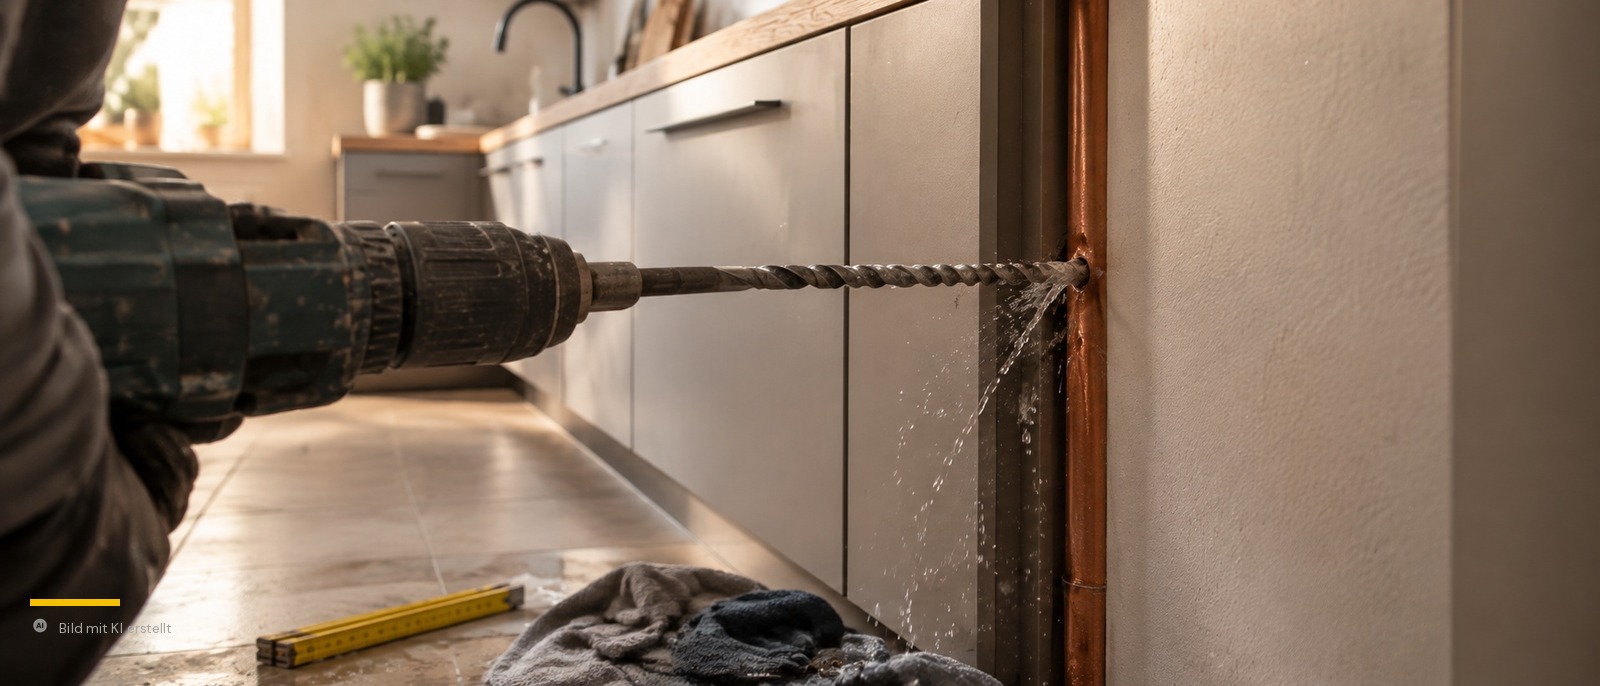
Wasserschaden nach fehlerhafter Leitungsverlegung — Estrich, Küche, Parkett, Trocknung. Ohne BHV haftet ein Einzelunternehmer mit seinem Privatvermögen.
Was deckt die Betriebshaftpflicht im Handwerk ab?
Sach-, Personen- und Vermögensfolgeschäden, die du oder deine Mitarbeiter Dritten gegenüber verursachen. Dazu kommt die Abwehr unberechtigter Ansprüche: Die Versicherung prüft die Forderung und trägt bei Unberechtigtem die Kosten für Anwalt und Gegenwehr. Bearbeitungsschäden, also Schäden an der Sache, an der du gerade arbeitest, sind in vielen Verträgen ausgeschlossen. Deine Police zeigt, was gilt.
Sach-, Personen- und Vermögensfolgeschäden die du oder Mitarbeiter Dritten gegenüber verursacht habt. Außerdem: passive Rechtsschutzfunktion — bei unberechtigten Ansprüchen prüft und wehrt die BHV ab.
Das heißt: Wenn ein Kunde behauptet du hast etwas falsch gemacht – auch wenn das gar nicht stimmt – trägt die Versicherung die Kosten für Anwalt und Gegenwehr (passiver Rechtsschutz). Das allein ist für viele Betriebe schon den Beitrag wert.
Was passiert, wenn ich keine Betriebshaftpflicht habe?
Als Einzelunternehmer haftest du unbegrenzt mit deinem Privatvermögen, bei einer GmbH haftet die Gesellschaft mit ihrem Vermögen. Grundlage bei Schäden durch Verschulden: § 823 BGB. Viele Schäden zeigen sich erst Monate nach der Arbeit: Bei Arbeiten an einem Bauwerk verjähren Mängelansprüche nach fünf Jahren ab Abnahme, bei Arbeiten an einer Sache nach zwei Jahren (§ 634a BGB).
Einzelunternehmer und persönlich haftende Gesellschafter haften unbegrenzt mit dem Privatvermögen. Viele Schäden zeigen sich erst Monate nach der Arbeit – wenn du längst beim nächsten Auftrag bist. Verjährung nach § 634a BGB: fünf Jahre bei Arbeiten an einem Bauwerk, zwei Jahre bei Arbeiten an einer Sache, jeweils ab Abnahme.
Bearbeitungsschäden sind nach den AHB (Ziff. 7.7) ausgeschlossen — das bedeutet: Schäden an der Sache, an der du gerade arbeitest, sind ohne Erweiterung nicht versichert. Viele Verträge schließen sie über eine Erweiterung bis zu einer Teilsumme ein. Folgeschäden an Teilen, die nicht unmittelbar von der Tätigkeit betroffen sind, sind in der Regel versichert. Wer den Unterschied nicht kennt, merkt ihn erst im Schadensfall.
Was kostet eine Betriebshaftpflicht für Handwerker?
Der Beitrag hängt von Betriebsgröße, Mitarbeiterzahl, Umsatz, Gewerk und Deckungssumme ab. Typische Lücken in bestehenden Verträgen sind eine zu niedrige Deckungssumme, ausgeschlossene Bearbeitungsschäden, nicht mitversicherte Subunternehmer und Tätigkeiten auf fremdem Grund. Deinen konkreten Beitrag berechne ich dir in 30 Minuten.
Der Beitrag hängt von Betriebsgröße, Mitarbeiterzahl, Umsatz, Gewerk und Deckungssumme ab. Häufige Lücken in bestehenden Verträgen:
- Deckungssumme zu niedrig (meine Empfehlung: mindestens 3 Mio. €)
- Bearbeitungsschäden ausgeschlossen
- Subunternehmer nicht mitversichert
- Tätigkeiten auf fremdem Grund nicht abgedeckt
30 Minuten, kostenlos. Am Ende weißt du, wo dein Betrieb steht. Nur Mecklenburgische, kein Vergleichsportal-Gewusel. frank und frei und fertig.
Jetzt kostenlos prüfen lassen
Ich schaue mir deine aktuelle Absicherung an — direkt, klar, in 30 Minuten erledigt.
💬 WhatsApp schreiben 📅 Termin buchenZur Risikokarte: Betriebshaftpflicht im direkten Vergleich →
Mit oder ohne BHV — was ein Schadensfall wirklich kostet, auf einen Blick.
Was kostet eine Betriebshaftpflicht?
Preise, Faktoren und wann sich ein Wechsel lohnt.
Wasserrohr angebohrt – wer zahlt?
Ein klassischer Handwerkerschaden und was Versicherung bedeutet.
Anhänger-Kasko im Gespann: Was zahlt wer?
Was Kasko, Haftpflicht und Gebäudeversicherung bei Gespannschäden zahlen – wann alle drei ablehnen.
Hinweis zur Erstellung: Dieser Beitrag wurde unter Einsatz von KI-Werkzeugen erstellt und vor der Veröffentlichung redaktionell geprüft. Titelbild und Inhaltsbilder wurden mit KI erzeugt. Inhaltliche Verantwortung: Frank Dünnebier.
Rechtlicher Hinweis: Dieser Artikel dient der allgemeinen Information und ersetzt keine Rechts- oder Versicherungsberatung. Die dargestellten Konstellationen dienen der vereinfachten Veranschaulichung. Welche Leistungen deine Police tatsächlich enthält, ergibt sich allein aus deinen Vertragsunterlagen. Für deinen konkreten Fall empfehle ich, zusätzlich eine individuelle Beratung zu deiner bestehenden Police in Anspruch zu nehmen.
